"금리 인하요구권 썼는데 거절당했어요." 이런 경험, 생각보다 흔합니다. 승진도 했고 연봉도 올랐는데 왜 안 된다는 건지 답답하셨죠? 오늘은 거절당하는 이유와 다시 도전하는 타이밍, 거절 시 대처법까지 차근차근 짚어 드릴게요.
대출 금리 인하 요구권이란?
대출 금리 인하 요구권은 소득이 늘었거나 신용 상태가 좋아졌을 때 은행 등 금융회사에 "금리를 낮춰 달라"고 요구할 수 있는 제도예요.
법에 근거한 소비자의 권리라서 눈치 보며 부탁하는 게 아니라 당당히 요구하셔도 됩니다.
금리 인하요구권 신청방법은 보통 이렇게 진행됩니다.
- 금융회사 앱이나 인터넷뱅킹의 '금리인하요구' 메뉴 이용
- 영업점 방문 또는 고객센터 전화
- 재직증명서, 소득증빙 등 개선 사실을 보여 주는 서류 제출
회사마다 메뉴 위치와 필요 서류가 조금씩 다르니, 신청 전에 이용 중인 금융회사 안내를 꼭 확인해 보세요.
거절 사유, 대표적으로 이런 경우예요
거절 사유를 모르면 같은 실수를 반복하게 됩니다. 자주 나오는 이유는 아래와 같아요.
- 개선 사실이 확인되지 않음: 승진, 연봉 상승, 신용점수 상승이 서류나 신용평가에서 드러나지 않는 경우
- 이미 우대금리가 반영된 상태: 처음 대출받을 때 이미 낮은 금리를 적용받은 경우
- 대출 상품 특성상 대상이 아님: 정책성 상품이나 고정 금리 조건이 붙은 상품 등
- 신용 상태 변화 부족: 신용점수가 오르긴 했지만 금융회사 내부 평가에서 기준에 못 미친 경우
- 연체나 추가 대출 발생: 대출 이후 부채가 늘거나 연체 기록이 생긴 경우
거절 통보를 받으면 반드시 '구체적인 거절 사유'를 확인하세요. 금융회사는 수용 여부와 사유를 알려 줘야 하니, 그 내용이 다음 전략의 출발점이 될 수 있어요.
신청 전에 이것부터, 승인율 높이는 준비
처음부터 제대로 준비하면 거절 확률을 줄일 수 있어요.
- 대출 실행 시점과 지금의 소득, 직장, 신용점수를 비교해 보기
- 승진, 이직, 자격증 취득, 전문직 면허 등 증빙 가능한 변화를 정리하기
- 신용점수를 무료로 조회해 변화 폭 확인하기
- 카드 대금이나 이자 연체가 없는지 점검하기
개선된 점을 숫자와 서류로 보여 주는 것이 핵심이에요. "형편이 나아졌어요"보다 "연봉이 얼마에서 얼마로 올랐다"가 훨씬 설득력 있지 않을까요?
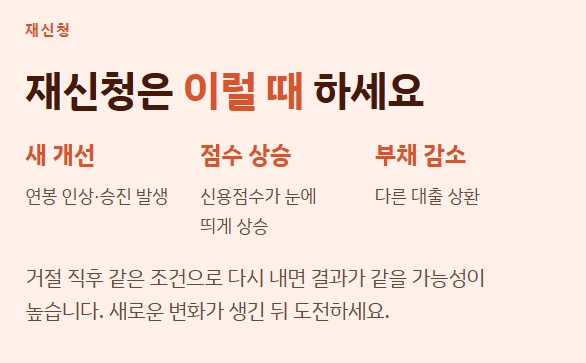
재신청은 언제 하는 게 좋을까
금리 인하요구권은 횟수 제한이 없다고 알려져 있지만, 금융회사별 운영 기준이 다를 수 있어 확인이 필요해요.
그래도 거절당한 직후 같은 조건으로 다시 내면 결과가 같을 가능성이 높습니다.
재신청하기 좋은 타이밍은 이럴 때예요.
- 연봉 인상이나 승진 등 새로운 개선 사실이 생겼을 때
- 신용점수가 눈에 띄게 오른 뒤
- 다른 대출을 갚아 부채 부담이 줄었을 때
- 거절 사유로 지적된 부분을 보완했을 때
거절 사유가 해소되기 전의 재신청은 시간 낭비일 수 있어요. 사유를 해결한 뒤, 그 증빙을 새로 챙겨서 다시 도전하세요.
금리 인하요구권 신청방법은 같아도 준비한 자료가 달라지면 결과도 달라질 수 있습니다.
납득이 안 된다면, 이의 제기 방법
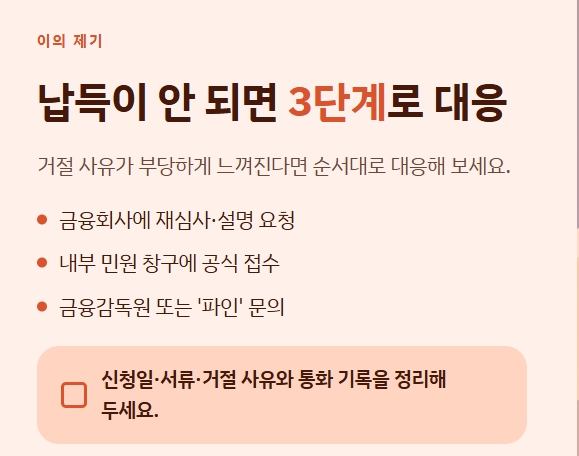
거절 사유가 이해되지 않거나 부당하다고 느껴진다면 다음 순서로 대응해 보세요.
- 해당 금융회사에 재심사나 설명 요청: 고객센터나 영업점에서 평가 근거를 문의해요.
- 민원 접수: 금융회사 내부 민원 창구에 공식적으로 접수해요.
- 금융감독원 문의: 해결이 안 되면 금융감독원의 민원 상담이나 금융소비자 포털 '파인'을 이용할 수 있어요. 접수 방법과 처리 절차는 금융감독원 안내를 확인하세요.
민원을 낼 때는 신청 날짜, 제출 서류, 거절 사유를 정리해 두면 훨씬 수월해요. 통화나 문자 기록도 남겨 두면 도움이 됩니다.
마무리
정리해 볼게요. 대출 금리 인하 요구권은 소득이나 신용 상태가 좋아졌다면 누구나 써 볼 수 있는 권리입니다.
거절당해도 포기하지 말고, 사유를 확인한 뒤 보완해서 재신청하세요. 그래도 납득이 안 되면 금융회사 민원과 금융감독원 문의로 이어가시면 돼요.
오늘 바로 할 일은 세 가지입니다. 신용점수 확인하기, 개선 사실 증빙 챙기기, 이용 중인 금융회사의 신청 방법 확인하기. 작은 금리 차이도 몇 년이면 꽤 큰 이자 절약이 되니, 지금 한번 시도해 보세요!
주의사항 안내문
이 글은 금리 인하요구권 신청 방법과 거절 시 대처법에 대해서 정보 공유를 위해 작성된 글입니다. 자세한 내용은 금융회사를 통해서 잘 알아보시고 이 글은 참고용입니다. 금리 인하요구는 본인의 선택이면 책임도 본인에게 있습니다.
* 함께 읽으면 좋은 글
연말정산 기부금 공제 한도 총정리, 소득별 계산법
기부금 영수증은 받아 놨는데, 이게 얼마까지 공제되는지 헷갈리셨죠? 기부한 금액이 전부 돌아오는 건 아니고, 유형마다 한도와 공제율이 다르거든요. 오늘은 직장인 기준으로 한 번에 정리해
sommer7979.com
연말정산 신용카드 공제 한도 초과 시 해결법
카드를 열심히 썼는데 공제 한도를 이미 넘겼다는 걸 알면 괜히 허탈하죠. 그런데 한도를 넘겼다고 끝난 게 아니에요. 전통시장, 대중교통, 도서·공연 같은 항목은 별도로 한도를 더 받을 수 있
sommer7979.com
'생활정보, 꿀팁, 이슈' 카테고리의 다른 글
| 연말정산 기부금 공제 한도 총정리, 소득별 계산법 (0) | 2026.10.25 |
|---|---|
| 배당주 투자 방법 초보 입문부터 계좌 개설까지 5단계 총정리 (0) | 2026.10.24 |
| 전월세 신고 늦으면 과태료 얼마 나올까? 2025년 6월 계도기간 종료 후 실제 부과 기준 (0) | 2026.10.20 |
| 서울 은행나무길 명소 BEST 5 단풍 절정 시기는 언제? (0) | 2026.10.18 |
| 연말정산 공제 항목 총정리 직장인 필수 체크리스트 (0) | 2026.10.17 |


